NEW CASE
Antana

Создаем цифровые решения, которые работают на бизнес

Позвоните нам +38 (066) 35-14-529

Сделаем первый шаг к вашему сайту — напишите нам

Закрыть
BB STUDIO 14 мин чтения

НДС для ФОП с 2028 года: порог 85 000 €, кого затронет и сколько платить

Бизнесу
НДС для ФОП с 2028 года: порог 85 000 €, кого затронет и сколько платить

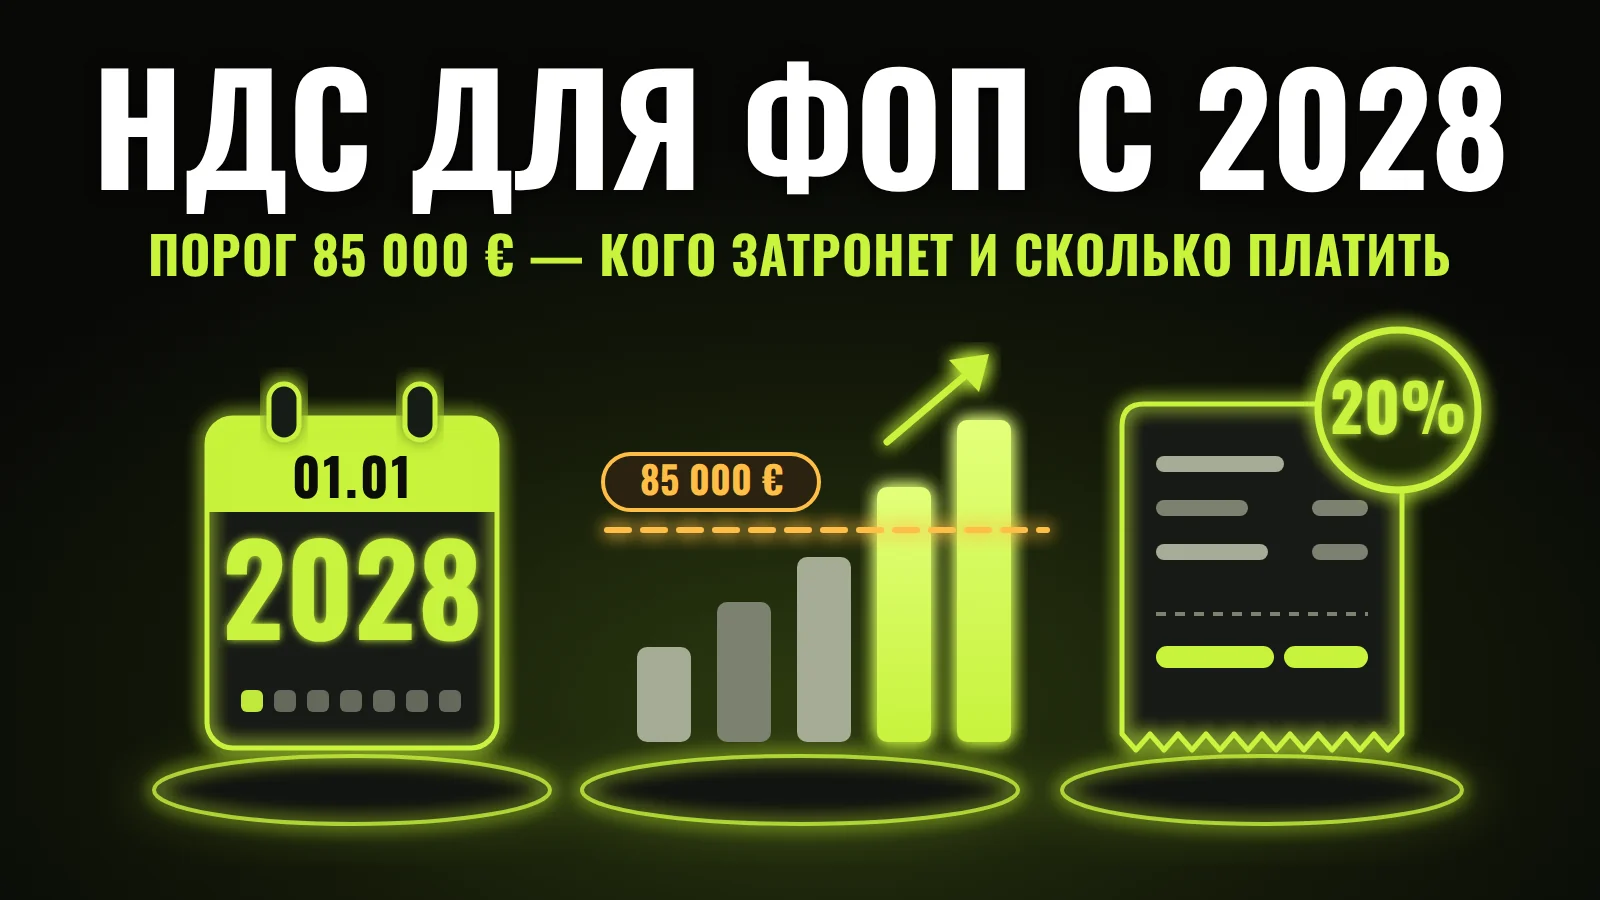
НДС для ФОП не отменили — его перенесли. По состоянию на 19 октября 2026 года план такой: с 1 января 2028 года предприниматели на едином налоге с оборотом больше 85 000 € в год (это примерно 4,37 млн грн) должны стать плательщиками НДС. Закон должны принять до конца апреля 2027 года, а его текста пока нет.

Ниже — что именно решено, а что нет, кого это затронет, сколько придётся платить на примерах интернет-магазина и услуг и что стоит сделать уже сейчас. Мы сами ФОП 3 группы, поэтому считаем так, как считали бы для себя. Это обзор по состоянию на 19 октября 2026 года, а не налоговая консультация.

Хотите сразу цифры для своего ФОП? Калькулятор НДС для ФОП покажет, придётся ли регистрироваться и сколько вы будете платить с НДС.

Коротко: главное на октябрь 2026 года

  • НДС для ФОП, скорее всего, будет. Это обязательство правительства перед МВФ, и его не отменили, а отложили. Но закон ещё должна принять Рада.
  • Когда. По плану — с 1 января 2028 года. Закон должны принять до конца апреля 2027 года.
  • Порог. 85 000 € оборота в год — самый высокий, который позволяет ЕС. По курсу НБУ в сентябре 2026 года это около 4,37 млн грн.
  • Кого затронет. ФОП 2 и 3 группы с оборотом выше порога. 1 группу — нет: её лимит меньше порога.
  • Сколько. Для 3 группы по действующим правилам — 3% единого налога вместо 5%, плюс 20% НДС, из которого вычитают входящий НДС по закупкам.
  • Что делать. Считать оборот за 12 месяцев, разделить клиентов на плательщиков и неплательщиков НДС, подготовить цены, договоры, сайт и учёт. Дробить бизнес на нескольких ФОП — рискованно.

Что уже решено, а что нет

Вопрос Статус на октябрь 2026 года
Будет ли НДС для ФОП Скорее всего, да: это обязательство перед МВФ
С какого года С 1 января 2028 года — план правительства и МВФ
Порог оборота 85 000 € в год ≈ 4,37 млн грн — предварительно согласован
Закон Должны принять до конца апреля 2027 года, текста ещё нет
Единый налог с НДС 3% для 3 группы — действующая норма, закон может изменить
Отчётность по НДС Месяц или квартал на выбор — проект 16037-д, первое чтение

Как к этому пришли: хронология

  • Декабрь 2025. Минфин публикует проект: обязательный НДС для ФОП с оборотом больше 1 млн грн, не раньше чем с 1 января 2027 года. 1 и 2 группа по этому проекту оставались на своём едином налоге и дополнительно платили НДС.
  • 10 марта 2026. Верховная Рада проваливает законопроект № 14025, где НДС для ФОП шёл в пакете с налогом на посылки и цифровые платформы: 168 голосов при необходимых 226.
  • Март–апрель 2026. Минфин предлагает поднять порог до 4 млн грн, а правительство и МВФ обсуждают отсрочку минимум на год.
  • Июль 2026. Новый меморандум с МВФ: закон — до конца апреля 2027 года, старт — с 1 января 2028 года. Порог можно поднять, но не выше максимума, который позволяет директива ЕС.
  • 22 сентября 2026. Заместитель министра финансов Светлана Воробей: с донорами договорились о самом высоком возможном пороге — 85 000 € в год.
  • 13 октября 2026. Рада поддерживает в первом чтении законопроект 16037-д об упрощении администрирования НДС: право ФОП — плательщиков НДС выбрать месячный или квартальный отчётный период, сводная налоговая накладная на продажи неплательщикам, автоматическое заполнение деклараций.

Кого затронет: 1, 2 и 3 группа

Порог сравнивают с оборотом — всеми поступлениями от продаж, а не с прибылью. Лимиты групп единого налога привязаны к минимальной зарплате, поэтому каждый год меняются.

Группа Лимит дохода 2026 Лимит 2027 (проект) Затронет ли НДС
1 группа 1 444 049 грн 1 594 182 грн нет: лимит меньше порога
2 группа 7 211 598 грн 7 961 364 грн да, если оборот выше порога
3 группа 10 091 049 грн 11 140 182 грн да, если оборот выше порога

Как именно будут считать оборот, определит закон. В мартовском проекте Минфина для 3 группы брали 12 календарных месяцев по квартальным декларациям, для 2 группы — доход за прошлый год, а регистрировать плательщиком НДС должна была сама налоговая с 1 января. Эти детали ещё могут измениться.

Что будет с самой 2 группой, тоже открытый вопрос. Правительство пообещало МВФ в 2027 году пересмотреть 2 и 3 группу: часть видов деятельности перевести из 2 группы в 3, а для части услуг на 3 группе ввести ставки до 10%. Конкретных списков пока нет.

И ещё один факт: по словам Светланы Воробей, ФОП — плательщиков НДС (и на общей, и на упрощённой системе) уже больше тысячи. Для части бизнесов это даже выгодно — ниже покажем, для каких.

Сколько придётся платить: три примера

Ставка НДС — 20%. Бизнесу — плательщику НДС вы просто добавляете 20% к цене, и он возвращает их через налоговый кредит: для него ничего не дорожает. Покупатель-физлицо НДС не возвращает, поэтому здесь два варианта: поднять цену или платить НДС из своей маржи — это 1/6 от каждого чека. Зато НДС, который вы платите поставщикам в закупках, вычитается: это ваш налоговый кредит.

Мы посчитали три типичных случая для 3 группы по действующим ставкам. Без НДС — 5% единого налога и 1% военного сбора, с НДС — 3% и 1% от дохода без НДС. Цены для физлиц не меняются, для бизнеса — +20%. ЕСВ одинаковый в обоих вариантах, поэтому его не учитывали.

Интернет-магазин Услуги физлицам Услуги бизнесу
Оборот сейчас 6 000 000 грн 5 000 000 грн 6 000 000 грн
Клиенты физлица физлица плательщики НДС
Закупки с НДС за год 3 600 000 грн нет 600 000 грн
Поступления с НДС 6 000 000 грн 5 000 000 грн 7 200 000 грн
Налоги сейчас: 5% и 1% 360 000 грн 300 000 грн 360 000 грн
С НДС: 3% и 1% 200 000 грн 166 667 грн 240 000 грн
НДС к уплате 400 000 грн 833 333 грн 1 100 000 грн
Налоги с НДС вместе 600 000 грн 1 000 000 грн 1 340 000 грн
Что изменится за год −240 000 грн −700 000 грн +220 000 грн
Поднять цены для физлиц на ≈5% на ≈17,5% не нужно

Почему у магазина потери меньше: он покупает товар у плательщиков НДС, и 600 000 грн налогового кредита перекрывают большую часть НДС с продаж. У услуг для физлиц закупок с НДС почти нет, а значит, нет и кредита: для них НДС — это минус 1/6 выручки. А для услуг бизнесу регистрация даже выгодна: клиенты доплачивают 20% и возвращают их себе, а вы платите 3% вместо 5% и возвращаете НДС с закупок. В примерах не учтены расходы на бухгалтера и риск блокировки налоговых накладных.

Сейчас 2 группа не может быть плательщиком НДС, поэтому для неё это расчёт на случай, если закон позволит остаться на 2 группе с НДС, как предлагал декабрьский проект Минфина. Тогда фиксированный единый налог не изменится, и разницу даст только НДС. Пример: оборот 5 млн грн, покупатели — физлица, закупки с НДС — 1,5 млн грн в год. НДС к уплате — 583 333 грн в год, а чтобы зарабатывать столько же, цены нужно поднять примерно на 14%.

Посчитайте свой случайВведите оборот, долю продаж плательщикам НДС и закупки с НДС — калькулятор покажет, придётся ли регистрироваться и сколько вы будете платить. Открыть калькуляторНалоги ФОП сейчас

Что это значит для цен и сайта

Если ваши покупатели — физлица, НДС так или иначе ляжет в цену или в маржу. Начните с расчёта: какой оборот у вас будет в 2027 году, сколько закупок с НДС и какую часть НДС вы готовы взять на себя, а какую — переложить в цену.

Плательщику НДС на сайте и в учёте понадобится:

  • Цены с НДС. На сайте и в чеках ПРРО — цены с НДС и ставка налога. Бизнес-клиентам удобно видеть цену и с НДС, и без.
  • Счета и акты с НДС. Отдельными строками: сумма без НДС, НДС 20% и итого. Для простых случаев подойдёт наш генератор счетов и актов, а сумму прописью даст инструмент «Сумма прописью».
  • Налоговые накладные. Их регистрируют в Едином реестре налоговых накладных на каждую продажу, в том числе неплательщикам НДС. Для продаж неплательщикам законопроект 16037-д предлагает одну сводную накладную в месяц.
  • Учёт закупок. Налоговый кредит дают зарегистрированные налоговые накладные от поставщиков — плательщиков НДС (на импорт — таможенные декларации), поэтому стоит заранее выяснить, кто из ваших поставщиков плательщик.
  • Передача заказов в учёт. Когда продаж много, вручную с этим не справиться. Заказы с сайта лучше передавать в BAS, 1С или другую учётную систему автоматически — как это устроить, мы рассказывали в статье о синхронизации сайта с 1С.
Подготовим сайт к работе с НДСЦены с НДС и без, счета, онлайн-оплата, передача заказов в BAS или 1С. Без предоплаты, по договору. Обсудить сайтИнтернет-магазин под ключ

Выгодно ли стать плательщиком НДС добровольно уже сейчас?

Для части ФОП 3 группы — да, и ждать 2028 года не обязательно. Выгодно, когда большинство клиентов — плательщики НДС, а закупки с НДС немалые: клиенты не почувствуют повышения цены, а вы платите 3% вместо 5% и возвращаете НДС с закупок. Невыгодно, когда вы продаёте в основном физлицам и почти ничего не покупаете с НДС.

Перейти на ставку 3% можно с начала квартала, подав заявление заранее, а плательщиком НДС регистрируются отдельным заявлением. Сроки и порядок лучше сверить с бухгалтером: ошибка здесь стоит дороже консультации.

Поможет ли разделить бизнес на нескольких ФОП?

Это первое, что приходит в голову, и именно от этого правительство и МВФ договорились защищаться. До конца декабря 2026 года правительство должно разработать правила против искусственного дробления бизнеса и фиктивного перехода между налоговыми режимами. Меморандум также предусматривает пилотные проекты по поиску бизнесов, которые искусственно сдерживают обороты, чтобы не регистрироваться плательщиками НДС.

Разделение без реальной деловой цели — отдельных направлений, команд, клиентов — может обернуться доначислениями. Если бизнес действительно состоит из разных направлений, обсудите это с бухгалтером до того, как закон примут.

Что сделать уже сейчас: план на 2026–2027 годы

  1. Считайте оборот за последние 12 месяцев. Каждый квартал, а не раз в год: так вы заранее увидите, что приближаетесь к 4,37 млн грн. Налоги по действующим правилам — в калькуляторе налогов ФОП.
  2. Разделите клиентов. Сколько выручки дают плательщики НДС, а сколько — физлица и неплательщики. От этого зависит, будет НДС для вас минусом или плюсом.
  3. Проверьте закупки. Кто из поставщиков плательщик НДС и сколько НДС вы уже платите в ценах. Это ваш будущий налоговый кредит.
  4. Пересмотрите договоры и цены. В новых договорах и публичной оферте указывайте цену «без НДС» и пропишите, что после вашей регистрации плательщиком НДС к ней добавляется НДС, — тогда не придётся спорить с клиентами.
  5. Подготовьте сайт и учёт. Цены с НДС, счета, чеки, передачу заказов в учётную систему проще настроить заранее, чем в декабре 2027 года.
  6. Не спешите с необратимыми шагами. Не меняйте группу и не реорганизуйте бизнес, пока не опубликован текст закона.
  7. Следите за законопроектом. Закон должны принять до конца апреля 2027 года. Мы обновим эту статью и калькулятор, как только появится текст.

Другие изменения для ФОП, которые уже близко

  • Налог на доходы с цифровых платформ. Рада приняла закон (законопроект № 15111-д) 9 июня 2026 года, но по состоянию на середину октября Президент его ещё не подписал: 15 октября Рада приняла изменения, которые должны это разблокировать. Основные нормы должны заработать с 1 января 2027 года. Маркетплейсы и сервисы будут сообщать налоговой о доходах продавцов. Для физлиц — 10% без военного сбора, а продажа личных вещей до 2 000 € в год не облагается. Если вы ФОП и продаёте через маркетплейс, налоговая будет видеть и эти обороты.
  • Новые суммы на 2027 год. По проекту бюджета минимальная зарплата с 1 января 2027 года — 9 546 грн. Значит, ЕСВ — от 2 100,12 грн в месяц, единый налог 2 группы — до 1 909,20 грн в месяц, военный сбор для 1 и 2 группы — 954,60 грн в месяц, лимит 3 группы — 11 140 182 грн. Окончательные суммы будут после принятия бюджета.
  • Пересмотр 2 и 3 группы. Правительство пообещало МВФ в 2027 году перенести часть видов деятельности из 2 группы в 3 и ввести для части услуг на 3 группе ставки до 10%. Списков и ставок пока нет.

Все актуальные сроки уплаты и отчётов — в налоговом календаре ФОП. Если вы только планируете продавать онлайн, начните со статьи как открыть интернет-магазин в Украине, а если продаёте на маркетплейсе — сравните Prom и собственный магазин.

Мы сами ФОП 3 группы и следим за новостями об НДС для ФОП. Хотите подготовить сайт заранее? Напишите нам — в рабочее время ответим за 15 минут и подскажем, что изменить на сайте и сколько это может стоить.
Источники

Частые вопросы

По плану правительства и МВФ — с 1 января 2028 года. Закон, который отменит освобождение от НДС для упрощённой системы, должны принять до конца апреля 2027 года. По состоянию на октябрь 2026 года законопроекта ещё нет.

Предварительно согласовано 85 000 € в год — максимум, который позволяет директива ЕС. По курсу НБУ в сентябре 2026 года это примерно 4,37 млн грн. Будут ли считать порог в евро или в гривнах по курсу, определит закон.

Нет. Лимит дохода 1 группы — 1 444 049 грн в 2026 году и 1 594 182 грн в 2027 году по проекту бюджета. Это меньше порога, поэтому 1 группа под НДС не попадёт.

По действующим правилам — 3% единого налога и 1% военного сбора от дохода без НДС, плюс НДС: 20% с продаж минус НДС в закупках. Например, магазин с оборотом 6 млн грн и закупками с НДС на 3,6 млн грн будет платить около 600 000 грн в год вместо 360 000 грн.

Да, на 3 группе это можно сделать и сегодня: зарегистрироваться плательщиком НДС и перейти на ставку 3% с начала квартала. Это выгодно, если большинство клиентов — плательщики НДС, а закупки с НДС большие.

Рискованно. Правительство обязалось до конца 2026 года разработать правила против искусственного дробления бизнеса, а меморандум с МВФ предусматривает пилотные проекты по поиску тех, кто искусственно сдерживает обороты. Разделение без реальной деловой цели может обернуться доначислениями.

Для покупателей-физлиц НДС ляжет либо в цену, либо в маржу магазина. Сколько именно — зависит от закупок: в нашем примере магазину достаточно поднять цены примерно на 5%, а услугам без закупок с НДС — на 17,5%.
Оцените статью
Это помогает нам писать лучшие материалы
Будьте первым, кто оценит 5.0 из 5 1 голос
Поделиться статьёй:

Похожие статьи

Давайте вместе создадим что-то потрясающее
Стать клиентомСтать клиентом
Telegram Viber Позвонить